Finanzmanager, Ausgaben & Geld

- 14.00 Bewertungen
- 4,5
- Downloads
- 100.000+
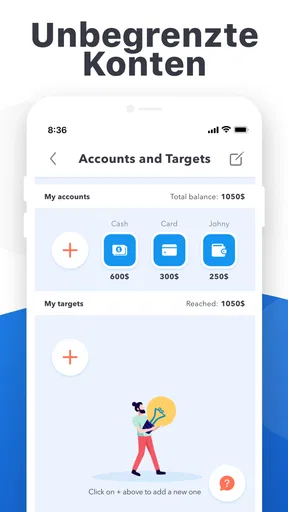
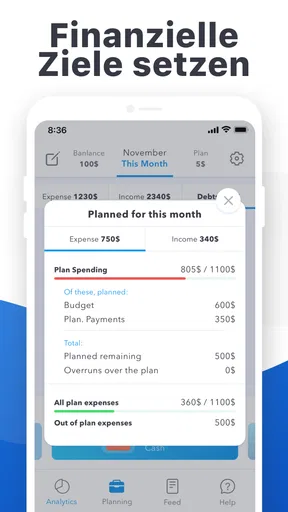
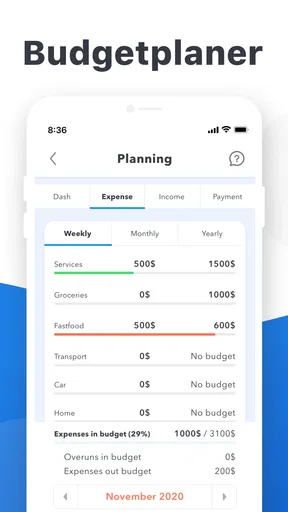
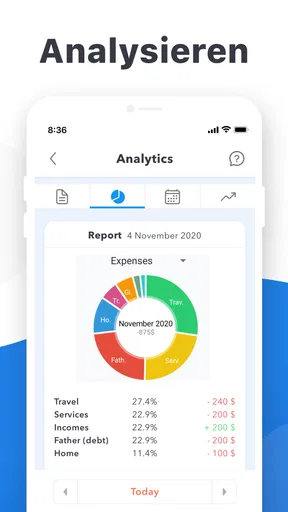
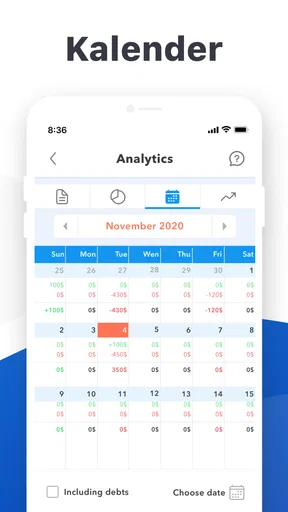
 Analyse von Mobxio
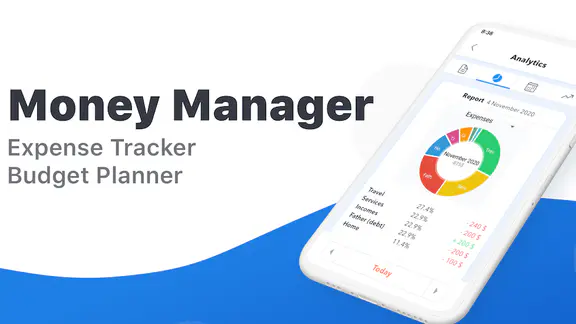
Wer seine Ausgaben nur grob im Kopf behält, merkt oft erst am Monatsende, wohin das Geld verschwunden ist. Genau an diesem Punkt setzt Finanzmanager, Ausgaben & Geld an: Die App von Bazimo bündelt die persönliche Finanzübersicht an einem Ort und richtet sich an Menschen, die Einnahmen und Ausgaben selbst eintragen und anschließend besser einordnen möchten. Ich habe sie vor allem als Begleiter für den Alltag betrachtet, nicht als vollautomatische Banking-Lösung.
Mein erster Eindruck ist angenehm unkompliziert. Die App gehört in den Bereich Finanzen, ist kostenlos erhältlich und trägt eine Altersfreigabe ab null Jahren. Im Google-Play-Umfeld liegt sie bei einer durchschnittlichen Bewertung von 4,5 bei rund 1.300 Bewertungen; außerdem wurde sie bereits über 100.000-mal installiert. Das spricht für eine gewisse Alltagstauglichkeit, sagt aber noch nicht, ob der persönliche Umgang damit passt. Entscheidend ist, ob man bereit ist, finanzielle Vorgänge regelmäßig selbst zu pflegen.
Vom unklaren Monatsgefühl zur brauchbaren Geldübersicht
Ich würde die Anwendung besonders dann starten, wenn am Monatsanfang zwar ein bestimmter Betrag zur Verfügung steht, aber keine klare Vorstellung davon existiert, wie viel davon für Wohnen, Einkäufe, Mobilität oder Freizeit übrig bleibt. Der wichtigste Schritt ist nicht das Öffnen der App, sondern die Entscheidung, Ausgaben zeitnah einzutragen. Wer erst nach mehreren Wochen versucht, alles aus dem Gedächtnis nachzubauen, bekommt eher eine lückenhafte Rückschau als ein verlässliches Bild.
Für diesen Zweck ist der Ansatz von Bazimo sinnvoll: Statt die Finanzplanung mit komplizierten Tabellen zu beginnen, kann man die täglichen Geldbewegungen an einem zentralen Ort sammeln. Das macht die App für Einsteiger interessant, die keine umfangreiche Haushaltsbuch-Software einrichten möchten. Gleichzeitig sollte man die eigene Erwartung richtig setzen. Sie ersetzt nicht automatisch die Kontrolle über das Bankkonto und nimmt einem die finanzielle Bewertung nicht ab. Sie liefert vor allem die Grundlage, aus der man diese Bewertung selbst ableiten kann.
Ich empfehle, mit wenigen, klaren Kategorien zu starten. Eine zu feine Unterteilung klingt zunächst professionell, führt aber schnell dazu, dass man beim Eintragen länger über die passende Kategorie nachdenkt als über die Ausgabe selbst. Für den Alltag ist eine grobe, konsequent verwendete Struktur meist wertvoller als ein perfektes System, das nach einigen Tagen nicht mehr gepflegt wird.
Der erste Eintrag entscheidet über den späteren Nutzen
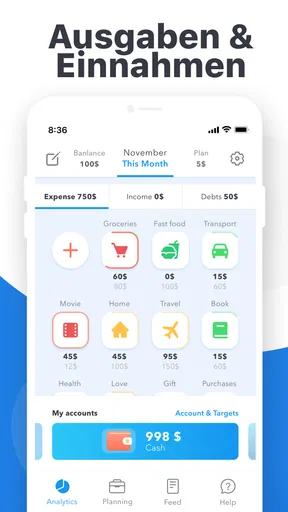
Ein realistischer Ablauf sieht so aus: Nach dem Einkauf trage ich den Betrag möglichst direkt ein und ordne ihn dem passenden Bereich zu. Bei einer wiederkehrenden Zahlung notiere ich sie ebenfalls, damit sie nicht nur im Kontoauszug auftaucht, sondern auch in meiner persönlichen Übersicht. Anschließend kann ich die Entwicklung über mehrere Tage betrachten und erkenne eher, ob einzelne kleine Beträge zusammen ein Problem ergeben.
Gerade die kleinen Ausgaben sind ein nicht offensichtlicher Prüfpunkt. Ein einzelner Kaffee oder ein spontaner Einkauf wirkt selten entscheidend. Wenn solche Beträge aber regelmäßig vorkommen, werden sie in einer manuellen Finanzübersicht sichtbar, sofern man sie wirklich einträgt. Die App ist deshalb weniger ein Werkzeug für eine einmalige Analyse als ein Ritual: ein kurzer Eintrag nach dem Bezahlen und eine etwas längere Kontrolle am Ende der Woche.
Weitere spannende Beiträge
Lords Mobile x Transformers: Mehr als ein kurzer Nostalgieschub?
Free Fire x NARUTO SHIPPUDEN: Wie Anime-Fankultur das Gefecht zum Ritual macht
YouTube Music: Googles Musikkatalog ist seine größte Stärke und größte Abhängigkeit
SwiftKeys Gemeinschaft entsteht in den kleinen Entscheidungen des Alltags

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
Mein Tipp ist, nicht nur die großen Fixkosten zu erfassen. Diese kennt man meistens bereits. Mehr Erkenntnis entsteht bei variablen Ausgaben, die sich von Woche zu Woche verändern. Wer die App ausschließlich mit Miete, Strom und Versicherungen füllt, erhält zwar eine ordentliche Grundstruktur, aber kaum Hinweise darauf, wo im Alltag tatsächlich Spielraum verloren geht.
Ein Monatsablauf, der auch unterwegs funktioniert
Stellen wir uns einen typischen Monat vor: Nach dem Gehaltseingang weiß ich, welcher Betrag grundsätzlich verfügbar ist. Im Laufe der Woche kommen ein Einkauf, eine Fahrt, ein Restaurantbesuch und eine kleinere Online-Bestellung hinzu. Ich erfasse diese Vorgänge nacheinander, statt sie bis zum Wochenende aufzuschieben. Am Sonntag prüfe ich, welche Bereiche stärker gewachsen sind als erwartet. Daraus entsteht keine automatische Finanzberatung, aber eine konkrete Grundlage für die nächste Woche.
Der handliche Vorteil dieses Vorgehens liegt in der zeitlichen Nähe. Wenn ich einen Betrag sofort eintrage, muss ich nicht später überlegen, welcher Einkauf zu welcher Kategorie gehörte. Das reduziert einen häufig unterschätzten Fehler bei Haushaltsbüchern: Nicht falsche Mathematik, sondern vergessene oder falsch zugeordnete Vorgänge verfälschen das Ergebnis.
Wer die Anwendung gemeinsam mit einer anderen Person nutzen möchte, sollte vorher einen gemeinsamen Ablauf festlegen. Eine Person kann die täglichen Ausgaben eintragen, während die andere die Übersicht regelmäßig kontrolliert. Ohne diese Absprache entstehen leicht doppelte Einträge oder Lücken. Das ist kein spezieller Fehler der App, sondern eine typische Reibungsstelle bei jeder manuellen Haushaltsführung. Für einen gemeinsamen Haushalt ist daher weniger die technische Seite entscheidend als die klare Zuständigkeit.
Die Übergabe zwischen Konto, Gedächtnis und App
Die wichtigste Übergabe findet zwischen dem realen Bezahlvorgang und dem digitalen Eintrag statt. Ich sehe die App hier als Zwischenstation: Das Bankkonto zeigt, was tatsächlich abgebucht wurde, während der Finanzmanager dabei hilft, diese Bewegung in eine persönliche Ordnung zu bringen. Diese beiden Ansichten sollten nicht verwechselt werden. Für den Kontostand bleibt das Bankkonto maßgeblich; für die eigene Auswertung ist die gepflegte App-Übersicht hilfreich.
Das bedeutet auch, dass man bei einer Kontrolle gelegentlich beide Seiten abgleichen sollte. Wenn der Betrag in der App anders eingetragen wurde als auf dem Konto, ist die spätere Auswertung weniger zuverlässig. Ein kurzer Abgleich nach größeren Zahlungen ist deshalb sinnvoller, als blind auf eine selbst geführte Liste zu vertrauen.
Genau hier liegt ein Unterschied zu Banking-Apps. Eine Banking-App ist normalerweise näher an den Kontobewegungen und eignet sich für Überweisungen, Kontostände und Sicherheitsprüfungen. Finanzmanager, Ausgaben & Geld ist für mich eher die persönliche Ordnungsschicht darüber: Ich entscheide, wie ich einen Vorgang einordne und welche Bedeutung er für mein Budget hat. Wer nur den aktuellen Kontostand sehen möchte, braucht diese zusätzliche Ebene wahrscheinlich nicht.
Im Vergleich zu einer Tabellenkalkulation ist die App zugänglicher, weil man nicht erst Spalten, Formeln und Auswertungen bauen muss. Eine Tabelle bleibt allerdings flexibler, wenn man sehr individuelle Berechnungen oder mehrere Haushaltsmitglieder mit komplexen Regeln abbilden möchte. Die App gewinnt dort, wo eine einfache, mobile Routine wichtiger ist als maximale Anpassbarkeit.
Was am Ende aus den Einträgen entsteht
Der eigentliche Wert zeigt sich nicht beim einzelnen Eintrag, sondern bei der wiederholten Betrachtung. Nach einigen Wochen kann ich besser unterscheiden, welche Zahlungen fest eingeplant sind und welche aus spontanen Entscheidungen entstehen. Diese Trennung verändert die Frage von „Wo ist mein Geld geblieben?“ zu „Welche Ausgaben möchte ich im nächsten Zeitraum bewusst anders behandeln?“ Das ist ein kleiner, aber wichtiger Schritt von bloßem Nachsehen zu echter Planung.
Ein nützlicher Arbeitsablauf ist, die Auswertung nicht direkt nach jedem Eintrag zu überinterpretieren. Ein einzelner ungewöhnlicher Tag sagt wenig aus. Aussagekräftiger wird die Betrachtung, wenn mehrere vergleichbare Zeiträume vorhanden sind. Dann erkenne ich eher, ob eine Ausgabe einmalig war oder ob sich ein Muster entwickelt. Die App unterstützt damit vor allem die Selbstbeobachtung; die Entscheidung, was daraus folgt, bleibt bei mir.
Für Menschen mit unregelmäßigem Einkommen kann dieser Ansatz ebenfalls hilfreich sein, verlangt aber mehr Disziplin. Statt mit einem festen Monatsbetrag zu rechnen, sollte man vorsichtiger planen und schwächere Monate mitdenken. Die Anwendung kann die Bewegungen dokumentieren, aber sie kann kein Einkommen stabilisieren und keine Rücklage ersetzen. Wer diese Grenze versteht, nutzt sie realistischer.
Auch bei größeren Anschaffungen lohnt sich eine getrennte Betrachtung. Wenn ich einen einmaligen hohen Betrag einfach zwischen alltäglichen Einkäufen verbuche, wirkt der gesamte Zeitraum ungewöhnlich teuer. Ich sollte deshalb bei der Interpretation berücksichtigen, ob es sich um eine Ausnahme handelt. Die Stärke der App liegt in der Sichtbarkeit, nicht darin, jede finanzielle Situation automatisch korrekt zu bewerten.
Wo der Ablauf ins Stocken gerät
Die größte Schwäche ist für mich die Abhängigkeit von konsequenter manueller Pflege. An einem ruhigen Tag ist ein Eintrag schnell erledigt. In einer hektischen Woche werden gerade die kleinen Zahlungen vergessen. Späteres Nachtragen kostet mehr Zeit und führt zu Unsicherheit. Wer eine Anwendung erwartet, die Kontobewegungen ohne eigenes Zutun übernimmt, wird mit diesem Arbeitsprinzip wahrscheinlich unzufrieden sein und sollte eher nach einer Banking- oder Finanzlösung mit automatischer Synchronisierung suchen.
Eine zweite Reibungsstelle entsteht bei Bargeld. Sobald Geld nicht unmittelbar über einen digitalen Kontoauszug nachvollziehbar ist, muss man besonders aufmerksam sein. Ein vergessener Bargeldbetrag kann die persönliche Übersicht stärker verzerren als eine einzelne falsch benannte Kategorie. Ich würde deshalb Bargeld direkt nach dem Bezahlen notieren, nicht erst am Abend oder am Monatsende.
Auch die Frage nach dem richtigen Detailgrad bleibt offen und muss jeder selbst lösen. Zu wenige Kategorien verbergen Unterschiede, zu viele machen die Pflege lästig. Mein praktikabler Kompromiss wäre, zunächst nur die Bereiche zu verwenden, die für die eigene Entscheidung wirklich relevant sind. Wenn sich später zeigt, dass eine Kategorie zu ungenau ist, kann man die Struktur schrittweise verfeinern, statt den ganzen Monat neu zu organisieren.
Die kostenlose Nutzung macht den Einstieg leicht. Gleichzeitig gibt es In-App-Käufe von 0,89 € bis 26,99 € bei Abrechnung über Google Play. Wer zusätzliche kostenpflichtige Bestandteile in Betracht zieht, sollte vor dem Kauf prüfen, ob sie den eigenen Ablauf tatsächlich verbessern. Für mich wäre die entscheidende Frage nicht, ob eine Funktion grundsätzlich interessant klingt, sondern ob sie die tägliche Eingabe oder die spätere Auswertung spürbar erleichtert.
Tempo und Stabilität im täglichen Einsatz
Bei einer Finanz-App zählt für mich vor allem, ob sie sich ohne langes Anlaufen in eine ohnehin kurze Alltagspause einfügt. Ein Eintrag nach dem Einkauf sollte gedanklich klein bleiben; wird daraus jedes Mal eine längere Beschäftigung, sinkt die Chance, dass ich dranbleibe. Der manuelle Ablauf macht die App nicht automatisch langsam, verlangt aber, dass ich selbst den Betrag und die passende Einordnung bereithalte. Gerade unterwegs lohnt es sich deshalb, den Eintrag knapp zu halten und Detailfragen erst bei der späteren Wochenkontrolle zu klären.
Auch bei intensiver Nutzung verändert sich die Art der Arbeit: Nicht ein einzelner Vorgang ist schwierig, sondern das Überprüfen vieler Einträge, das Nachtragen vergessener Zahlungen und das Erkennen von Ausnahmen. Ich würde solche Aufgaben nicht alle auf einen Monatsabend schieben. Eine kurze, regelmäßige Sichtung ist leichter zu bewältigen und macht Fehler früher erkennbar, bevor sich eine unklare Buchung mit weiteren vermischt.
Gerätewahl und realistische Erwartungen
Die App läuft ab Android 5.1; die aktuelle Ausgabe ist Version 210. Damit ist sie auch für Geräte mit älterer Android-Grundlage interessant, sofern sie diese Systemanforderung erfüllen. Das sagt für sich genommen allerdings wenig darüber aus, wie schnell ein bestimmtes Telefon reagiert oder wie flüssig sich die App bei vielen persönlichen Einträgen anfühlt. Für meine Entscheidung würde ich daher weniger auf eine Versionsnummer schauen als darauf, ob die eigene tägliche Eingaberoutine auf dem Gerät bequem ist.
Wer auf einem älteren oder im Alltag stark ausgelasteten Telefon arbeitet, sollte besonders darauf achten, ob die Eingabe noch angenehm bleibt. Finanzmanager, Ausgaben & Geld ist am nützlichsten, wenn ich sie unmittelbar nach einer Zahlung ohne Umstände öffne und verwende. Wenn das Gerät selbst häufig Verzögerungen zeigt, kann eine einfache Notiz als vorübergehende Erinnerung helfen; die Beträge sollten dann zeitnah in die eigentliche Übersicht übertragen werden, damit keine zweite, dauerhaft unvollständige Liste entsteht.
Für wen die App passt und wer besser weiterzieht
Ich sehe Finanzmanager, Ausgaben & Geld als gute Wahl für Einsteiger, Studierende, Einzelpersonen und kleine Haushalte, die ihre Ausgaben bewusst selbst erfassen möchten. Auch wer nach einer einfachen Alternative zu einem selbst gebauten Haushaltsbuch sucht, kann hier einen leichteren Start finden. Die kostenlose Verfügbarkeit senkt die Hürde, und die Altersfreigabe ab null Jahren macht die Anwendung grundsätzlich breit zugänglich.
Nicht meine erste Empfehlung wäre sie für Menschen, die mehrere Bankkonten, Karten, Depots oder komplizierte gemeinsame Budgets automatisch zusammenführen möchten. Ebenso passt sie weniger zu Nutzern, die nur eine einmalige Antwort auf die Frage nach dem aktuellen Kontostand suchen. Dafür ist die Banking-App der eigenen Bank meist direkter. Wer dagegen eine sehr genaue Steuer- oder Unternehmensbuchhaltung benötigt, sollte ebenfalls ein dafür ausgelegtes Programm wählen.
Ein weiterer praktischer Unterschied zeigt sich bei der Frage, wie viel Ordnung man selbst herstellen möchte. Wer gern jede Buchung individuell prüft und seine Kategorien bewusst festlegt, kann mit der manuellen Führung Kontrolle gewinnen. Wer dagegen vor allem einen möglichst vollständigen Überblick mit wenig täglichem Aufwand sucht, dürfte mit einer Lösung, die Transaktionen automatisch bündelt, besser zurechtkommen. Für Paare oder Familien ist die App nur dann eine gute Wahl, wenn beide Seiten denselben Eintragungsrhythmus akzeptieren; sonst ist eine gemeinsam synchronisierte Lösung wahrscheinlich passender.
Bei der Entscheidung für die App würde ich mir vor dem Start drei Fragen stellen: Bin ich bereit, Ausgaben direkt einzutragen? Reicht mir eine persönliche Übersicht statt einer automatischen Kontosynchronisierung? Und möchte ich meine Ausgaben eher beobachten als komplizierte Budgets und Prognosen verwalten? Wer diese Fragen mit Ja beantwortet, hat gute Voraussetzungen für eine hilfreiche Routine. Wer schon beim Gedanken ans manuelle Nachtragen Widerstand spürt, sollte lieber gleich eine andere Art Finanzwerkzeug wählen.
Mein Urteil nach dem kompletten Ablauf
Vom ersten unklaren Monatsgefühl bis zur brauchbaren Auswertung erfüllt die App eine klar umrissene Aufgabe: Sie hilft dabei, finanzielle Vorgänge selbst zu sammeln und verständlicher zu ordnen. Besonders gelungen finde ich den niedrigen Einstieg. Man muss keine Tabellenlogik beherrschen und braucht keine komplizierte Finanzsprache, um mit der eigenen Übersicht zu beginnen.
Die Kehrseite ist ebenso klar: Die App ist nur so vollständig wie die Einträge, die ich tatsächlich mache. Wer das akzeptiert und eine kurze Routine aufbaut, kann aus den gesammelten Ausgaben konkrete Gewohnheiten ableiten. Wer dagegen eine automatische Verbindung zum Bankkonto, eine umfassende Haushaltsverwaltung oder professionelle Finanzplanung erwartet, sollte sich nach einer spezialisierten Alternative umsehen.
Mein persönlicher Schluss fällt deshalb positiv, aber bewusst eingeschränkt aus. Bazimo liefert mit Finanzmanager, Ausgaben & Geld ein brauchbares Werkzeug für die manuelle Alltagskontrolle, nicht den vollständigen Ersatz für Banking, Budgetberatung oder Buchhaltung. Ich würde die App einem Freund empfehlen, der endlich sehen möchte, wie sich kleine Ausgaben summieren, und der bereit ist, dafür täglich ein wenig Verantwortung zu übernehmen. Genau in diesem klaren, überschaubaren Einsatzbereich spielt sie ihre Stärke aus.
Häufig gestellte Fragen zu Finanzmanager, Ausgaben & Geld
Was ist Finanzmanager, Ausgaben & Geld und für wen eignet sich die App?
Finanzmanager, Ausgaben & Geld ist eine mobile Anwendung zur Verwaltung persönlicher Finanzen. Nach der Einrichtung können Nutzer Einnahmen, Ausgaben, Budgets und wiederkehrende Zahlungen übersichtlich erfassen. Die App eignet sich besonders für Personen, die ihre täglichen Ausgaben besser kontrollieren, Sparziele verfolgen oder am Monatsende nachvollziehen möchten, wofür ihr Geld ausgegeben wurde. Sie ist eher als persönliches Organisationstool und nicht als vollständiger Ersatz für professioneller Finanzberatung gedacht.
Kann ich meine Ausgaben und Einnahmen einfach kategorisieren?
Ja, die App ist darauf ausgelegt, finanzielle Vorgänge schnell zu erfassen und Kategorien zuzuordnen. Typische Bereiche wie Lebensmittel, Miete, Transport, Freizeit oder Abonnements lassen sich dadurch übersichtlich trennen. Das erleichtert die spätere Auswertung und macht sichtbar, in welchen Bereichen besonders viel Geld ausgegeben wird. Je nach Version können Kategorien angepasst oder ergänzt werden, sodass die Finanzübersicht besser zu den eigenen Gewohnheiten passt.
Ist Finanzmanager, Ausgaben & Geld sicher und werden Bankkonten automatisch verbunden?
Vor dem Download sollte man prüfen, welche Daten die jeweilige Version speichert und welche Berechtigungen sie verlangt. Viele Finanzmanager funktionieren vollständig manuell, sodass keine direkte Verbindung zu einem Bankkonto notwendig ist. Das kann aus Datenschutzsicht vorteilhaft sein, erfordert aber regelmäßige Eingaben. Falls eine Synchronisation oder ein Kontoimport angeboten wird, sollten Nutzer die Datenschutzbestimmungen, den Anbieter der Verbindung und die verwendeten Sicherheitsmaßnahmen sorgfältig lesen.
Welche Funktionen bietet die App für Budgets, Sparziele und wiederkehrende Zahlungen?
Neben der einfachen Erfassung einzelner Buchungen kann Finanzmanager, Ausgaben & Geld dabei helfen, monatliche Budgets festzulegen und die Ausgaben mit den eigenen Vorgaben zu vergleichen. Wiederkehrende Kosten wie Miete, Versicherungen oder Streaming-Abos lassen sich je nach Funktionsumfang als regelmäßige Einträge planen. Auch Sparziele können eine nützliche Orientierung bieten. Die verfügbaren Funktionen können sich jedoch zwischen Android- und iOS-Version sowie zwischen kostenloser und kostenpflichtiger Ausgabe unterscheiden.
Ist die App kostenlos und gibt es Werbung oder kostenpflichtige Zusatzfunktionen?
Ob Finanzmanager, Ausgaben & Geld vollständig kostenlos genutzt werden kann, hängt von der jeweiligen Version und dem verwendeten Betriebssystem ab. Manche Funktionen können gratis verfügbar sein, während erweiterte Statistiken, Backups, zusätzliche Kategorien oder eine werbefreie Nutzung kostenpflichtig sind. Vor der Installation empfiehlt es sich, die Angaben im Google Play Store oder App Store zu kontrollieren. Wichtig sind außerdem mögliche Abonnements, deren Preis, Laufzeit und Kündigungsbedingungen.
Die besten Seiten von Finanzmanager, Ausgaben & Geld
Das sollten Sie bei Finanzmanager, Ausgaben & Geld beachten